KYC significa conocer a tu cliente. KYB aplica ese trabajo a una empresa, incluidas las personas que la poseen o controlan. AML es el trabajo más amplio de prevenir el blanqueo de capitales, que incluye la diligencia debida y la monitorización continua. Las siglas están relacionadas, pero completar una comprobación de identidad no significa que todas las revisiones hayan terminado.
Qué pregunta responde cada uno
La información del cliente debe mantenerse pertinente cuando cambia la relación. El AML también incluye revisar la actividad y escalar dudas mediante el proceso aplicable. Los controles, la entidad responsable y los requisitos dependen del servicio, la jurisdicción y el riesgo; una integración de software no acredita por sí sola el cumplimiento.
KYC, KYB y AML: la diferencia práctica
- KYC: establecer quién es la persona y entender la relación.
- KYB: entender la empresa, su propiedad y quién está autorizado para actuar por ella.
- AML: el conjunto más amplio de controles y la revisión continua de la relación y su actividad.
¿Superar el KYC significa que la cuenta está aprobada?
No. La verificación y la decisión del proveedor de la cuenta pueden ser pasos distintos. Una comprobación de identidad completada no debe presentarse como una promesa de disponibilidad de una cuenta o servicio concreto. Escribí sobre esta distinción en Verificar no es aprobar una cuenta.
En Bennu, la pregunta de producto que me importa es qué puede entender la persona en cada paso: qué está completo, qué sigue en revisión y si necesitamos algo de ella. Nuestra explicación de los equipos detrás de Bennu describe el papel de cada integración. No implica respaldo de un proveedor ni aprobación garantizada.
Los errores más comunes en fases tempranas
- Tratar el cumplimiento como un módulo aparte, en vez de como parte del flujo de producto —lo que hace que el equipo de producto lo vea como un obstáculo en vez de como parte del diseño.
- Subcontratar la verificación de identidad y asumir que eso resuelve el AML, sin establecer los demás controles y responsabilidades aplicables.
- No documentar las decisiones: si un banco o proveedor pregunta por qué se hizo algo, el equipo necesita un registro claro y no una reconstrucción de memoria.
- Pensar que esto solo importa a partir de cierto volumen, cuando en realidad los reguladores —y los bancos que dan servicio a estas empresas— evalúan la solidez del proceso, no solo su tamaño.
Por qué es una ventaja de confianza, no solo un trámite
Hay una forma de ver el KYC/AML que solo lo entiende como coste regulatorio. Hay otra, más útil, que lo entiende como una señal de confianza hacia tres audiencias distintas a la vez: el usuario (que confía sus datos y su dinero a la plataforma), el banco o proveedor regulado que da servicio a la empresa (que necesita ver un proceso serio antes de abrir o mantener una relación), y el regulador (que necesita ver que la empresa entiende el marco en el que opera).
Un proceso claro puede facilitar esas conversaciones. Sigue requiriendo tiempo y recursos, y no garantiza una relación bancaria, una ronda de financiación ni permiso para operar en otra jurisdicción.
Un marco práctico para fundadores
Si estás empezando: define primero quién es responsable de cada control (interno o proveedor externo regulado), documenta el criterio de decisión antes de necesitarlo, y revisa el proceso cada vez que la empresa entra en una jurisdicción nueva o cambia de proveedor. Lo peor que puede pasar no es tener que responder preguntas difíciles de un banco; es no tener respuesta cuando llegan.
Nota: contenido informativo y educativo. No constituye asesoramiento legal, regulatorio, fiscal o financiero ni una oferta de servicios. Verifica cada obligación con asesores cualificados y la autoridad competente.
Fuentes
- Recomendaciones del FATF-GAFI — marco internacional de KYC/AML.
- Autoridad Bancaria Europea (EBA) — guías de diligencia debida.
- SEPBLAC — supervisión española de prevención del blanqueo.
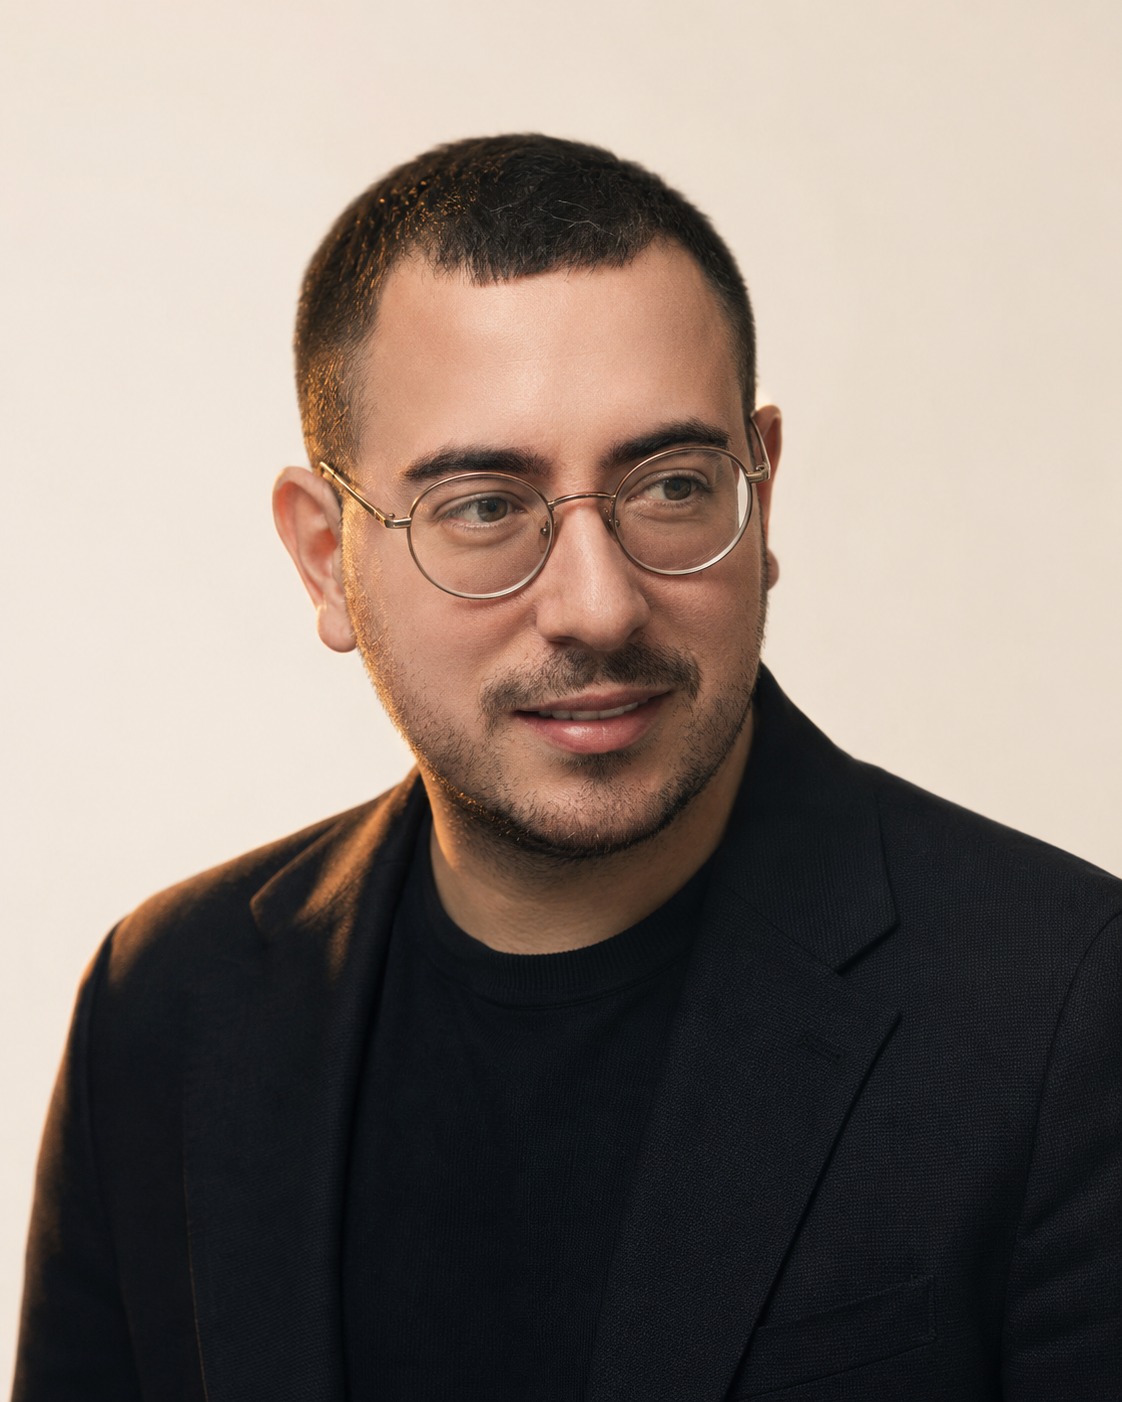
Alex Sicart Ramos es co-founder & CEO de Bennu y founder de Unicorn Payments. Forbes 30 Under 30. Escribe sobre infraestructura financiera, pagos y operar entre jurisdicciones. Más sobre el autor.
Construyo producto e infraestructura para mover valor entre fronteras en Bennu.
Explorar Bennu